Strategi Keuangan Perusahaan di Tengah Ekonomi 2026: Tumbuh 5,29%, Rupiah Tertekan, Risiko Tetap Mengintai
Ekonomi Indonesia tumbuh 5,29% pada triwulan II 2026, tetapi rupiah tertekan ke Rp17.985 per dolar AS. Di tengah peluang dan tekanan itu, perusahaan tidak cukup mengejar laba: arus kas, likuiditas, utang, dan risiko harus dikelola secara disiplin dan adaptif.

Oleh: Miranda Siswanti Siregar, SE
Mahasiswa Magister Manajemen, Fakultas Ekonomi dan Bisnis (FEB), Universitas Tridinanti Palembang.
EKONOMI Indonesia tumbuh 5,29% pada triwulan II 2026 dan kredit perbankan melaju 13,26% pada September. Namun pada 20 Oktober, rupiah tertekan ke Rp17.985 per dolar AS. Peluang dan tekanan datang bersamaan, dan di sinilah mutu strategi keuangan perusahaan diuji.
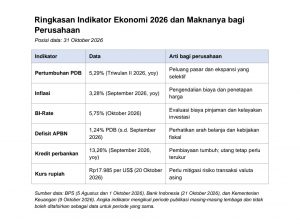
Data resmi hingga 31 Oktober 2026 menunjukkan ekonomi tumbuh 5,29% secara tahunan pada triwulan II 2026. Inflasi September tercatat 3,28%, BI-Rate Oktober 5,75%, defisit Anggaran Pendapatan Belanja Nasional (APBN) hingga September 1,24% Produk Domestik Bruto (PDB), dan pertumbuhan kredit perbankan September 13,26%. Bank Indonesia juga mencatat rupiah berada pada Rp17.985 per dolar AS pada 20 Oktober 2026. Data ini memperlihatkan pentingnya strategi keuangan yang disiplin, fleksibel, dan berbasis risiko.
Manajemen strategi keuangan adalah proses merencanakan dan mengendalikan keputusan investasi, pendanaan, modal kerja, serta risiko untuk mencapai tujuan jangka panjang perusahaan. Pada 2026, perusahaan di Indonesia menghadapi peluang dari pertumbuhan ekonomi dan penyaluran kredit. Namun, mereka juga perlu mengantisipasi inflasi, pelemahan nilai tukar rupiah, ketidakpastian global, dan perubahan biaya pendanaan.
Opini utama tulisan ini adalah perusahaan tidak boleh hanya mengejar laba jangka pendek. Laba harus didukung arus kas yang sehat, likuiditas memadai, investasi produktif, utang terukur, tata kelola yang baik, dan kemampuan beradaptasi terhadap perubahan ekonomi.
Keuangan Bukan Sekadar Pencatatan
Manajemen keuangan menentukan keberhasilan perusahaan karena hampir seluruh kegiatan bisnis membutuhkan keputusan tentang penggunaan dan sumber dana. Perusahaan harus menentukan bagaimana memperoleh modal, mengalokasikan dana investasi, membiayai operasional, dan mengendalikan risiko agar usaha berkelanjutan.
Di lingkungan bisnis yang berubah cepat, pengelolaan keuangan tidak cukup berhenti pada pencatatan pemasukan dan pengeluaran. Manajemen perlu menyusun strategi jangka pendek dan jangka panjang berdasarkan kondisi pasar, kemampuan perusahaan, serta perkembangan ekonomi nasional dan global.
Indonesia pada 2026 masih menunjukkan pertumbuhan, tetapi pelaku usaha tetap menghadapi tantangan dari perubahan harga, nilai tukar, biaya pinjaman, dan ketidakpastian global. Karena itu, strategi keuangan harus menjaga keseimbangan antara pertumbuhan, keuntungan, likuiditas, dan risiko.
Secara ringkas, manajemen strategi keuangan adalah proses menetapkan tujuan keuangan, memilih kebijakan pendanaan dan investasi, mengelola sumber daya keuangan, serta mengevaluasi hasilnya agar perusahaan menciptakan nilai dan bertahan.
Ruang lingkupnya meliputi keputusan investasi, yakni memilih proyek, mesin, teknologi, aset, atau ekspansi yang layak secara ekonomi. Keputusan pendanaan, menentukan komposisi modal sendiri dan utang dengan mempertimbangkan biaya modal serta risiko.
Pengelolaan modal kerja, mengendalikan kas, piutang, persediaan, dan utang usaha agar operasional lancar. Pengelolaan risiko, mengantisipasi risiko suku bunga, nilai tukar, kredit pelanggan, likuiditas, dan operasional. Serta, pengukuran kinerja, mengevaluasi profitabilitas, arus kas, likuiditas, solvabilitas, dan efektivitas investasi.
Membaca Data: Peluang Ada, Tekanan Tetap Nyata
Badan Pusat Statistik (BPS) melaporkan ekonomi Indonesia triwulan II 2026 tumbuh 5,29% dibandingkan triwulan II 2025. Secara kumulatif, pertumbuhan semester I 2026 mencapai 5,45%. Ini peluang untuk mengembangkan usaha, tetapi perusahaan tetap perlu memperhatikan kondisi sektornya masing-masing karena pertumbuhan nasional tidak selalu dirasakan merata oleh semua bidang usaha (BPS, 5 Agustus 2026).
Inflasi tahunan September 2026 sebesar 3,28%, inflasi inti 2,84%, dan inflasi kelompok harga bergejolak (volatile food) 5,03% menurut Bank Indonesia. Perubahan harga pangan dan bahan baku dapat menaikkan biaya produksi, terutama bagi industri makanan, perdagangan, restoran, dan perusahaan yang bergantung pada komoditas pertanian (BPS, 1 Oktober 2026, Bank Indonesia, 21 Oktober 2026).
Bank Indonesia mempertahankan BI-Rate 5,75% pada rapat 20–21 Oktober 2026. Pada 20 Oktober 2026, rupiah tercatat Rp17.985 per dolar AS, melemah 0,61% dibandingkan posisi akhir September. Kondisi ini penting bagi perusahaan yang memiliki pinjaman berbunga mengambang, membeli bahan baku impor, atau memiliki kewajiban valuta asing (Bank Indonesia, 21 Oktober 2026).
Kementerian Keuangan melaporkan, hingga akhir September 2026 pendapatan negara mencapai Rp2.341,5 triliun dan belanja negara Rp2.660,5 triliun. Defisit APBN tercatat Rp319 triliun atau 1,24% terhadap PDB. Realisasi belanja pemerintah dapat memengaruhi permintaan barang dan jasa, proyek, serta peluang bagi sektor yang terkait pengadaan dan pembangunan (Kementerian Keuangan, 9 Oktober 2026).
Kredit perbankan tumbuh 13,26% secara tahunan pada September 2026, dan neraca perdagangan Agustus 2026 mencatat surplus US$3,55 miliar. Akses pembiayaan dan aktivitas perdagangan bisa menjadi peluang, tetapi pinjaman tetap harus disesuaikan dengan kemampuan membayar dan prospek arus kas (Bank Indonesia, 21 Oktober 2026).
Enam Pandangan: Strategi Harus Adaptif dan Berjangka Panjang
Menurut opini saya, perusahaan di Indonesia perlu mengubah cara pandang terhadap manajemen keuangan. Keberhasilan tidak cukup diukur dari besarnya laba dalam laporan, tetapi juga dari kemampuan menghasilkan kas, menjaga likuiditas, membayar kewajiban tepat waktu, dan membiayai pertumbuhan secara sehat. Perusahaan yang tampak berlaba tinggi tetap bisa kesulitan bila penjualan belum tertagih menjadi kas atau persediaan menumpuk.
Pertama, likuiditas harus menjadi prioritas. Perusahaan perlu menyusun proyeksi arus kas mingguan dan bulanan, mempercepat penagihan piutang, mengendalikan persediaan, dan menyiapkan dana cadangan. Current ratio yang tinggi belum tentu menunjukkan kondisi sehat bila aset lancar didominasi persediaan lambat terjual atau piutang sulit ditagih. Karena itu, kualitas aset lancar dan arus kas operasi juga harus dianalisis.
Kedua, investasi harus berbasis kelayakan, bukan sekadar mengikuti tren. Pembelian mesin, pembukaan cabang, digitalisasi, atau ekspansi perlu dianalisis melalui Net Present Value (NPV), Internal Rate of Return (IRR), periode pengembalian, dan analisis sensitivitas. Prioritas diberikan pada proyek yang meningkatkan produktivitas, menurunkan biaya, memperkuat kualitas, atau membuka pasar yang jelas.
Ketiga, struktur modal harus seimbang. Utang dapat mempercepat pertumbuhan, tetapi penggunaan berlebihan meningkatkan beban bunga dan risiko gagal bayar. Perusahaan perlu membandingkan biaya utang setelah pajak dengan tingkat pengembalian investasi, memantau rasio utang, serta menyesuaikan jatuh tempo pinjaman dengan kemampuan menghasilkan kas.
Keempat, risiko nilai tukar dan harga bahan baku harus dikelola. Perusahaan yang mengimpor bahan baku atau memiliki kewajiban valuta asing harus menyusun anggaran berdasarkan beberapa skenario kurs, meninjau kontrak pembelian, mempertimbangkan pemasok alternatif, dan menggunakan lindung nilai (hedging) bila sesuai kebutuhan serta kemampuan perusahaan.
Kelima, digitalisasi keuangan harus meningkatkan kualitas keputusan. Sistem akuntansi terintegrasi, dashboard arus kas, analisis umur piutang, dan pemantauan anggaran membantu manajemen memperoleh informasi lebih cepat. Namun, teknologi harus disertai pengendalian akses, keamanan data, audit, dan pelatihan pegawai.
Keenam, strategi keuangan perlu mempertimbangkan daya beli masyarakat. Perusahaan perlu memahami segmen konsumen, mengendalikan biaya tanpa mengorbankan mutu, dan menyesuaikan produk serta harga dengan kemampuan pasar. Penghematan berlebihan yang menurunkan kualitas justru dapat merusak kepercayaan konsumen dalam jangka panjang.
Tujuh Langkah Strategis Bagi Perusahaan
Perusahaan di Indonesia perlu menjalankan tujuh langkah strategis di bidang keuangan untuk menjaga ketahanan usaha di tengah dinamika ekonomi 2026.
Langkah-langkah itu mencakup penyusunan anggaran berbasis skenario, penetapan batas minimum kas, pengelolaan piutang, pemilihan investasi, pengendalian utang, tata kelola keuangan, hingga peningkatan kompetensi sumber daya manusia (SDM).
Rekomendasi ini muncul di tengah kondisi ekonomi yang menawarkan peluang sekaligus tekanan. Badan Pusat Statistik mencatat ekonomi Indonesia tumbuh 5,29% pada triwulan II 2026, sementara Bank Indonesia melaporkan rupiah berada di Rp17.985 per dolar AS pada 20 Oktober 2026. Kondisi tersebut menuntut perusahaan mengelola keuangan secara disiplin dan adaptif.
Langkah pertama adalah menyusun anggaran berbasis skenario. Perusahaan diminta membuat skenario optimistis, moderat, dan pesimistis untuk penjualan, kurs, harga bahan baku, serta suku bunga, lalu memperbarui proyeksi secara berkala.
Kedua, perusahaan perlu menetapkan batas minimum kas. Saldo kas operasional minimum ditentukan berdasarkan kebutuhan gaji, pemasok, pajak, cicilan, dan biaya rutin.
Ketiga, pengelolaan piutang harus diperketat. Caranya dengan menerapkan pemeriksaan kredit pelanggan, batas kredit, jadwal penagihan, serta evaluasi umur piutang.
Keempat, investasi harus dipilih secara disiplin. Perusahaan disarankan menggunakan Net Present Value (NPV), Internal Rate of Return (IRR), analisis risiko, dan evaluasi pasca-investasi agar modal tidak terikat pada proyek yang tidak produktif.
Kelima, utang perlu dikendalikan. Perusahaan diminta memantau debt to equity ratio, interest coverage ratio, dan jadwal jatuh tempo, serta memastikan kemampuan arus kas membayar kewajiban.
Keenam, tata kelola keuangan perlu ditingkatkan. Kewenangan persetujuan dipisahkan, transaksi didokumentasikan, rekonsiliasi dilakukan, dan audit internal dijalankan secara rutin.
Ketujuh, perusahaan perlu mengembangkan kompetensi SDM. Kemampuan analisis keuangan, penggunaan sistem digital, dan pemahaman risiko bagi manajer serta staf terkait harus ditingkatkan.
Ketujuh langkah tersebut merupakan bagian dari rekomendasi strategi keuangan dalam kajian manajemen strategi keuangan menghadapi perekonomian Indonesia 2026, dengan posisi data per 31 Oktober 2026.
Ekonomi Indonesia 2026 menawarkan peluang pertumbuhan dan pembiayaan, tetapi perusahaan tetap menghadapi tekanan biaya, perubahan suku bunga, pelemahan nilai tukar, dan ketidakpastian global. Data pertumbuhan, inflasi, BI-Rate, APBN, kredit perbankan, dan nilai tukar menunjukkan bahwa keputusan keuangan perlu dibuat dengan mempertimbangkan kondisi makroekonomi secara menyeluruh.
Pada akhirnya, manajemen strategi keuangan yang baik bukan hanya soal memperoleh dana atau menekan biaya, melainkan memastikan setiap rupiah digunakan secara efektif untuk menciptakan nilai. Perusahaan yang mampu menjaga likuiditas, memilih investasi secara selektif, mengelola utang dan risiko, serta memanfaatkan teknologi akan memiliki ketahanan dan daya saing lebih baik.
Karena itu, strategi keuangan harus menjadi bagian inti dari strategi perusahaan, bukan sekadar fungsi administratif. *